ODI办下来了,钱到底怎么出去?——境外投资资金跨境与外汇管理
一、完成境外投资手续,并不意味着资金可以直接汇出
企业完成发展改革部门和商务主管部门规定的境外投资核准或者备案,并不意味着境外投资的全部手续已经完成。对于企业而言,前述程序主要解决的是境外投资项目本身的准入和投资行为管理问题;而当企业需要将境内资金投入如越南、马来西亚、印尼、新加坡等境外项目时,还需要进一步解决资金如何合法跨境的问题。
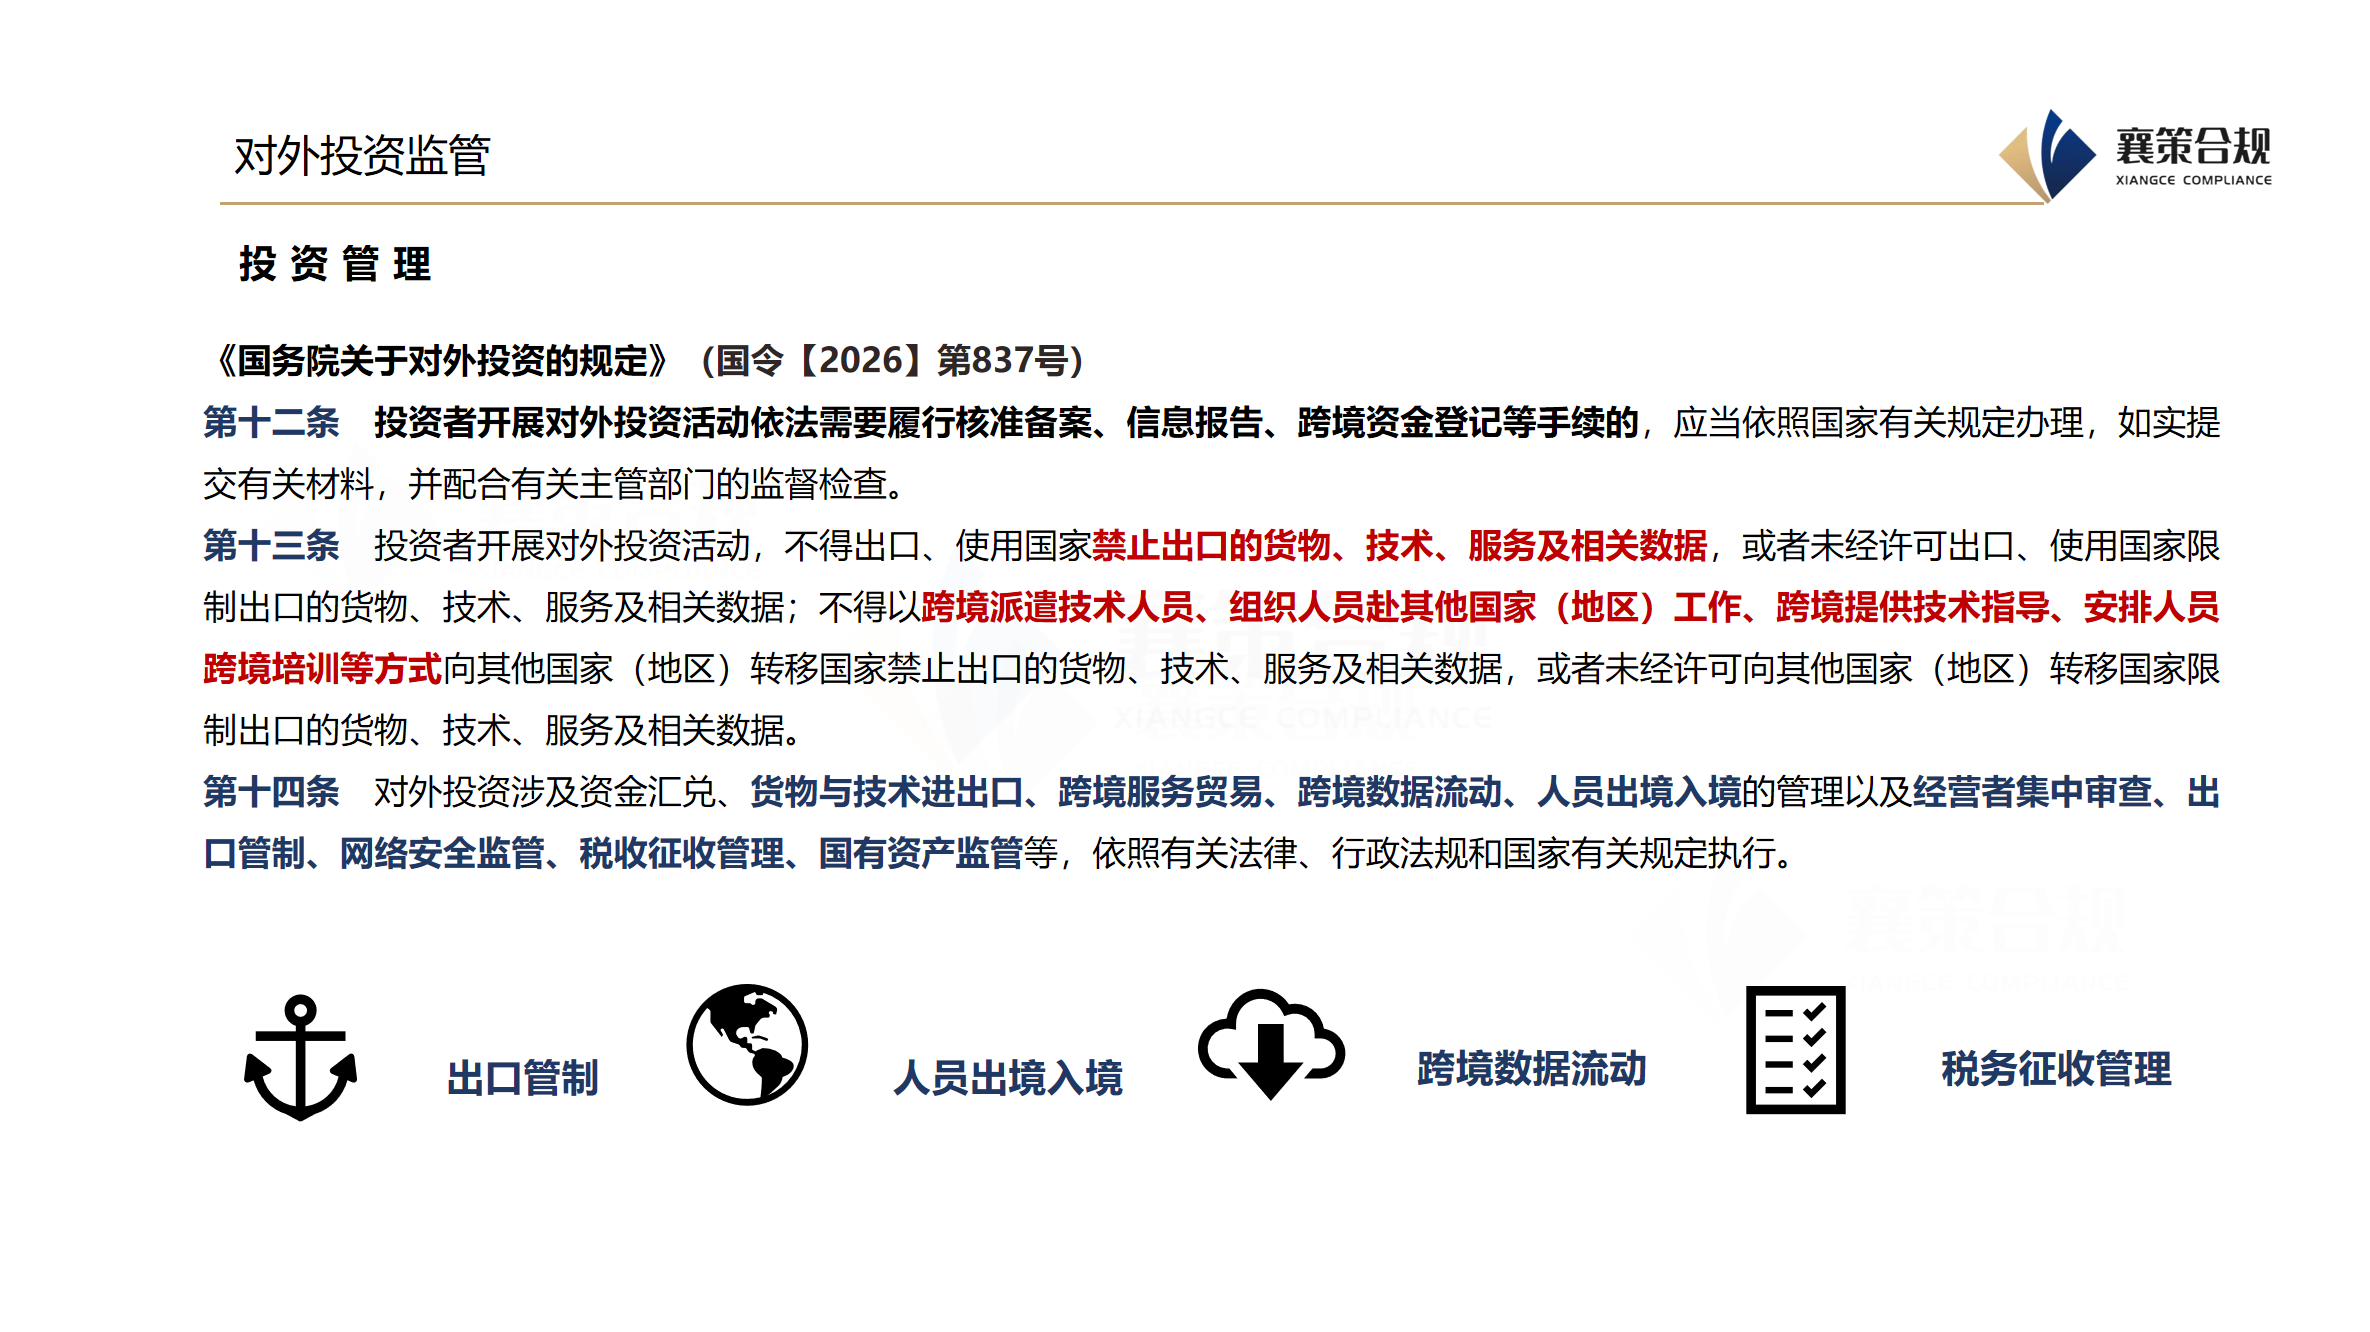
这一点需要放在国务院第837号令《国务院关于对外投资的规定》的整体框架下理解。第837号令已经不再将境外投资简单理解为企业取得一份备案或者核准文件,而是建立了涵盖投资决策、项目实施、资金跨境以及境外持续经营的全过程管理框架。根据第十二条,投资者开展对外投资活动,依法需要履行核准备案、信息报告、跨境资金登记等手续的,应当按照国家有关规定办理。第十四条进一步明确,对外投资涉及资金汇兑、货物与技术进出口、跨境服务贸易、跨境数据流动、人员出境入境以及出口管制等事项的,还应当分别遵守相关法律、行政法规和国家有关规定。
因此,企业不能再简单地将ODI理解为“发改备案—商务备案—外汇登记—资金汇出”的一次性办证流程。更准确的理解是,ODI解决境外投资行为本身的合规问题,外汇管理解决投资资金如何依法跨境的问题,而资金跨境只是整个境外投资生命周期中的一个环节。取得ODI备案或者核准文件,并不意味着银行需要按照企业申报的投资金额无条件办理全部资金汇出。
目前,境外直接投资外汇登记等相关业务主要由符合条件的银行办理。企业完成相应的境外投资手续后,应当按照现行外汇管理规定办理直接投资外汇登记,并根据实际投资安排办理购汇、付汇或者使用自有外汇等业务。由此形成的并不是一套与ODI完全割裂的程序,而是从投资审批、项目实施向资金跨境的进一步延伸。
二、外汇登记的关键,是让投资文件与真实交易能够对应起来
境外直接投资外汇登记在形式上属于登记事项,但在实际办理过程中,银行仍然需要对相关投资安排进行真实性、合规性审核。因此,企业真正需要关注的,并不是“前面已经提交过的材料是不是再交一遍”,而是ODI申报信息、境外交易文件、实际股权结构以及资金支付安排能否相互对应。
例如,中国企业计划在越南设立一家生产企业,前期申报的境内投资主体为中国母公司,境外投资企业为越南项目公司,中方投资金额为3000万美元。项目实施过程中,如果企业又增加了一家新加坡SPV,由新加坡公司实际持有越南项目公司的股权,那么企业在办理后续资金跨境时,就不能只关注付款账户发生了变化,而应当重新审视境外投资结构是否已经发生变化,以及原有ODI手续与新的交易结构是否仍然一致。
同样,如果企业原来计划投资马来西亚项目1000万美元,后续投资协议调整为2000万美元,或者原计划通过现金出资,后续又增加设备、知识产权等资产投入,那么投资金额和投资方式已经发生变化。此时,企业应当结合具体情况判断是否需要办理相应的ODI变更,并进一步检查外汇登记和后续资金安排是否需要同步调整。
因此,外汇登记并不是一个孤立的银行操作。企业应当确保境内投资主体、境外投资企业、投资目的地、投资金额、投资方式以及实际付款安排之间具有清晰、合理的对应关系。如果前面的投资方案已经发生变化,却仍然按照原有文件办理资金跨境,后续就容易出现项目文件与真实交易不一致的问题。
三、ODI投资金额,并不等于企业可以一次性汇出的现金金额
企业在办理境外投资时,还需要准确区分“ODI投资金额”和“实际资金汇出金额”。
例如,一家中国企业计划在越南建设新的生产基地,中方投资总额为5000万美元,但双方约定根据厂房建设、生产设备安装以及项目投产进度分三期投入资金。第一期仅需支付1000万美元,第二期支付2000万美元,剩余资金在项目达到约定建设节点后再投入。
在这种情况下,5000万美元是项目层面的中方投资安排,并不意味着企业取得相应ODI手续后,就当然可以在第一期将5000万美元全部汇出。企业实际办理每一笔资金跨境业务时,仍需要结合真实的投资安排、交易文件以及银行的审核要求办理。
这一区分对于大型境外投资项目尤其重要。制造业企业在越南、马来西亚、泰国建设工厂,往往需要经历土地、厂房、设备、生产线、人员和运营资金等多个阶段;资源类企业在印尼投资矿产项目,也可能需要根据勘探、建设和生产进度分阶段投入资金。企业如果只在ODI申报阶段确定一个总投资额,却没有进一步设计资金投入节奏,项目实际实施时就容易出现“备案金额已经确定,但具体付款安排无法直接对应”的问题。
因此,企业在进行境外投资结构设计时,应当同时考虑投资总额、出资期限、付款条件和实际资金需求。ODI投资金额是投资项目的总体安排,而具体资金汇出则是这一投资安排在不同阶段的实际执行。
四、现金、设备、技术和服务的跨境路径并不相同
第837号令对于“对外投资”的理解已经不局限于传统的现金股权投资。根据第二条,投资者可以通过投入资产、权益或者提供融资、担保等方式,直接或者间接取得境外企业、资产等相关权益。由此产生的一个重要实务问题是:同一个ODI项目中,不同投资要素的跨境方式和监管要求可能完全不同。
例如,中国企业在马来西亚建设生产基地,中方投资安排包括现金出资和生产设备投入。现金部分主要涉及资本项下资金跨境以及外汇管理问题;设备投入则表现为货物从中国出口至马来西亚,除境外投资本身之外,还需要按照货物出口、海关、税务等相关规则办理。
如果出口的设备或者相关物项属于我国限制出口的货物或者两用物项,企业还需要进一步判断是否需要取得相应许可证。如果企业向境外项目公司提供技术资料、软件、技术方案或者技术指导,则还可能涉及技术出口或者其他相关监管要求。
第837号令第十三条已经明确,投资者开展对外投资活动,不得出口、使用国家禁止出口的货物、技术、服务及相关数据,也不得未经许可出口、使用国家限制出口的货物、技术、服务及相关数据;同时,不得通过跨境派遣技术人员、组织人员赴其他国家(地区)工作、跨境提供技术指导、安排人员跨境培训等方式规避相关出口管理要求。第十四条进一步明确,对外投资涉及货物与技术进出口、跨境服务贸易、跨境数据流动、人员出境入境以及出口管制等事项的,应当分别遵守有关法律、行政法规和国家有关规定。
因此,对于制造业、能源、矿业、电子信息等企业而言,不能因为设备、技术和人员最终都是为了完成同一个境外投资项目,就认为它们都属于ODI手续已经覆盖的事项。
ODI解决的是投资行为本身,而设备出口、技术提供、跨境服务和人员派遣仍然要分别满足相应监管要求。
五、境外投资收益回流,同样需要纳入项目设计
境外投资资金管理不仅涉及“钱怎么出去”,还涉及“投资收益怎么回来”。
例如,中国企业在越南设立制造业子公司,项目投产后产生利润,并根据越南当地法律完成纳税及利润分配程序,将部分利润以股息形式分配给中国股东。此时,企业需要同时考虑越南当地有关利润汇出和税收的规定,以及中国境内关于境外投资收益资金回流的相关外汇管理要求。
如果企业最终决定退出马来西亚项目,通过出售境外项目公司股权取得转让价款,或者境外项目因减资、清算产生投资回收资金,同样需要处理境外投资退出及资金回流问题。
因此,一个完整的境外投资资金方案不能只设计“进入路径”,还应当在投资初期就考虑未来的“退出路径”。特别是对于投资期限较长的制造业、能源、资源和基础设施项目,如果企业在项目设立时没有考虑利润分配、股权转让以及资金回流问题,未来退出时可能再次面临境内外手续衔接的问题。
六、资金汇出完成后,外汇管理仍然没有结束
企业完成境外投资并将资金汇出后,并不意味着外汇管理义务自然终止。
境外投资项目进入运营阶段以后,企业仍需要按照现行规定履行境外直接投资存量权益登记等后续管理义务,并根据境外投资企业的实际情况维护相关登记信息。
这一点在企业长期经营境外子公司的过程中尤其容易被忽略。例如,一家中国企业2019年在越南设立子公司,经过几年经营后,越南子公司的注册资本、股权结构、资产规模和经营情况已经发生较大变化,但境内投资主体仍然按照最初的投资信息进行管理。企业再次进行增资或者办理其他资本项下业务时,历史登记信息与实际情况之间的差异就可能成为需要解决的问题。
因此,企业应当将境外直接投资存量权益登记以及其他后续信息维护纳入境外投资项目的长期管理,而不能把“资金汇出”作为ODI管理的终点。
从这个意义上讲,外汇管理真正管理的并不只是某一笔资金,而是境内投资主体与境外投资权益之间持续存在的资本关系。




请先 登录后发表评论 ~